

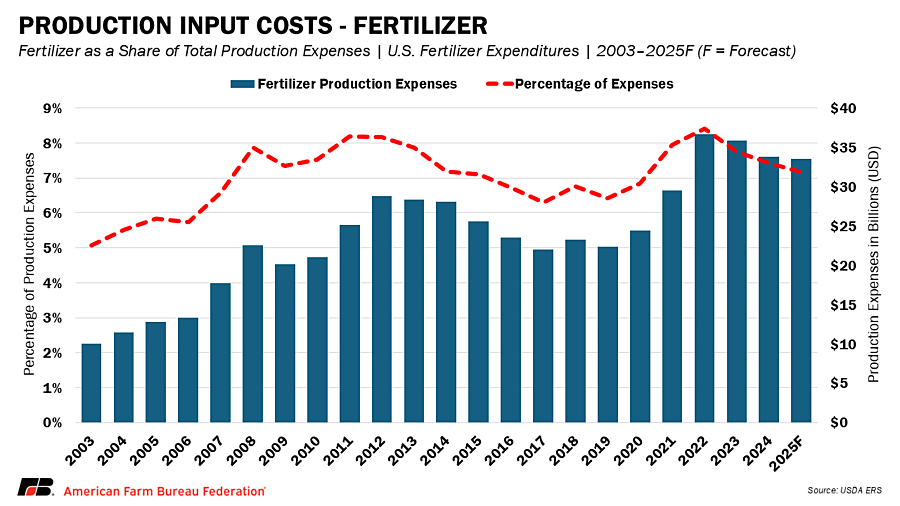
Los costos de los fertilizantes están teniendo un impacto cada vez mayor en los presupuestos agrícolas. En el período previo-a la campaña agrícola de 2022, los precios de los fertilizantes se dispararon a niveles récord, impulsados por la escasez de suministros a nivel mundial, las crisis energéticas y las perturbaciones comerciales. Ese período se convirtió en un punto de inflexión en la forma en que los agricultores y los formuladores de políticas pensaban sobre los riesgos de los insumos agrícolas. Los precios de los fertilizantes disminuyeron ligeramente en 2023 y 2024 a medida que los mercados energéticos se estabilizaron y las cadenas de suministro se recuperaron, pero la volatilidad de los precios vuelve a estar en primer plano.
Si bien los precios actuales se mantienen por debajo de los picos extremos de 2022, los precios de varios fertilizantes clave están subiendo. Los fertilizantes fosfatados están liderando el aumento, mientras que los productos nitrogenados están mostrando oscilaciones mes-a-mes y la potasa está aumentando debido a riesgos de política comercial. Al mismo tiempo, la proporción de fertilizantes dentro de los costos totales de producción agrícola no ha vuelto a los máximos anteriores porque otros gastos también están aumentando. Los gastos de ganado, la electricidad, el trabajo en efectivo, los intereses, el alquiler y los impuestos a la propiedad se encuentran entre las categorías que muestran aumentos notables en 2025, lo que se suma a la presión general sobre los presupuestos agrícolas. Los agricultores se enfrentan a un desafío familiar: elaborar presupuestos y tomar decisiones de siembra en mercados de fertilizantes impredecibles. Este Market Intel actualiza los niveles de precios actuales, revisa los impulsores de los mercados de fertilizantes y explora lo que significan para la planificación agrícola para 2026.
Precios actuales de fertilizantes
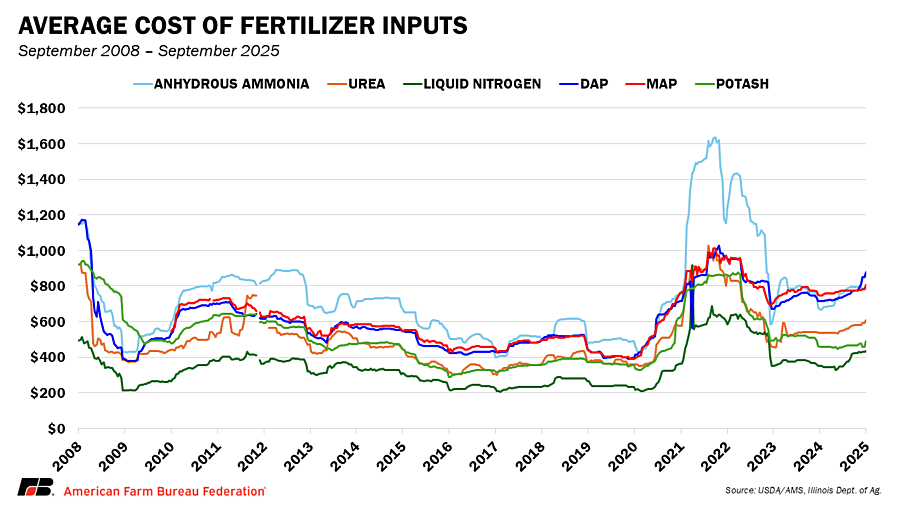
Los fosfatos han tenido el mayor aumento de precios este año. Los precios del fosfato diamónico del Golfo (DAP) aumentaron de unos 583 dólares por tonelada en enero de 2025 a casi 800 dólares en agosto. Se trata de un aumento del 36% en menos de ocho meses, lo que crea una nueva tensión para los presupuestos de cosechas que ya están en dificultades. El fosfato monoamónico (MAP) ha seguido una tendencia similar, reflejando las mismas presiones en los costos de producción y la disponibilidad de exportaciones.
Los mercados de nitrógeno han sido mixtos pero aún volátiles. Los precios de la urea aumentaron bruscamente durante el verano antes de disminuir modestamente. Los acuerdos sobre amoníaco en Tampa alcanzaron unos 487 dólares por tonelada métrica en agosto y las indicaciones del mercado sugieren precios más altos en septiembre. Las soluciones de nitrato de amonio y urea (UAN) han mostrado variaciones regionales, con suministros más ajustados en áreas más alejadas de los centros de producción y terminales de importación, mientras que las regiones más cercanas a rutas clave de transporte fluvial o ferroviario han tenido una disponibilidad más constante. Estas oscilaciones ponen de relieve la rapidez con la que los precios del nitrógeno pueden cambiar en respuesta al comercio mundial y a los mercados del gas natural.
Los precios de la potasa también están aumentando en comparación con el año pasado. Los valores al contado globales oscilan entre 350 y 360 dólares por tonelada métrica, aproximadamente un 21% más que en 2024. Los precios mayoristas estadounidenses se han visto respaldados aún más por las preocupaciones sobre las acciones arancelarias sobre las importaciones canadienses. Actualmente, las importaciones de potasa procedentes de Canadá están sujetas a un arancel del 10%.
Si bien ninguno de estos precios es tan severo como los máximos extremos registrados en 2022, la dirección ascendente en 2025 es un recordatorio de que los mercados de fertilizantes siguen en constante cambio y son sensibles a los acontecimientos globales.
¿Qué está impulsando los precios de los fertilizantes?
Acciones comerciales y políticas
La política comercial global está dando forma directamente a los mercados de fertilizantes. El 1 de julio, la Unión Europea comenzó a aplicar aranceles a las importaciones de fertilizantes rusos. Esta medida redirigió los suministros rusos hacia otros mercados como Brasil, India y potencialmente Estados Unidos. El cambio restringió la disponibilidad en otros mercados y apoyó los precios globales.
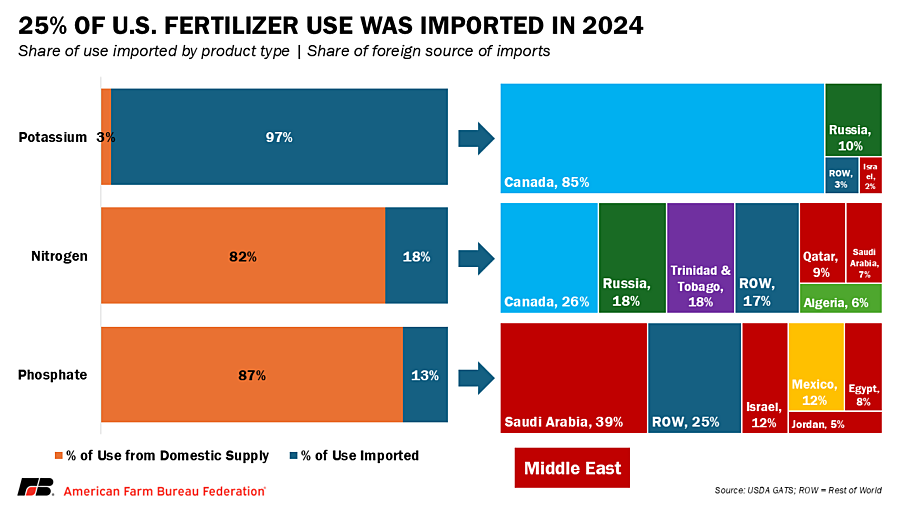
En América del Norte, los aranceles estadounidenses sobre productos canadienses han llamado la atención debido al impacto potencial sobre la potasa. Canadá suministra la gran mayoría de las importaciones de potasa de Estados Unidos. Incluso sin restricciones directas, la percepción de riesgo ha elevado los valores mayoristas estadounidenses, creando incertidumbre para los compradores agrícolas.
China también ha desempeñado un papel central. A principios de 2025, el gobierno chino restringió las exportaciones de fosfato y urea para proteger el suministro interno. Esas políticas redujeron drásticamente la disponibilidad mundial y contribuyeron a aumentar los precios. En julio, China permitió más exportaciones de fertilizantes después de haber mantenido los envíos muy restringidos. Si bien eso aumentó brevemente los suministros globales, China a menudo cambia sus reglas de exportación sin previo aviso, creando incertidumbre para compradores y vendedores en todo el mundo. Cada cambio de política repercute rápidamente en los precios internacionales y, finalmente, en los presupuestos agrícolas.
Riesgos estructurales de suministro
Es importante destacar que los mercados de fertilizantes están determinados no sólo por perturbaciones a corto-plazo sino también por riesgos estructurales-a largo plazo. La industria está muy concentrada: un pequeño número de países dominan la producción de nitrógeno, fosfato y potasa, lo que deja las cadenas de suministro expuestas a perturbaciones geopolíticas o logísticas. Las inversiones en nueva capacidad de amoníaco se concentran en países con gas de bajo costo-y en centros de descarbonización como Estados Unidos, Qatar y Nigeria. En Europa, por el contrario, se han producido cierres permanentes de plantas de fertilizantes debido a los altos costos de la energía.
El suministro de potasa se concentra en unas pocas regiones: Canadá, Rusia y Bielorrusia representan más de dos-tercios de las exportaciones mundiales. La producción de fosfato está dominada por Marruecos, China y Arabia Saudita. En el caso del nitrógeno, el suministro de gas natural (que es un componente clave de los fertilizantes nitrogenados) sigue siendo el cuello de botella crítico. Estas dinámicas estructurales significan que los acontecimientos geopolíticos, desde las sanciones a Rusia hasta los disturbios en el Medio Oriente, tienen impactos enormes en los costos de los insumos agrícolas en todo el mundo.

Presiones geopolíticas: Rusia, Ucrania y Medio Oriente
El conflicto entre Rusia y Ucrania sigue siendo un telón de fondo decisivo para el comercio de fertilizantes. Rusia es uno de los principales exportadores de nitrógeno, fosfato y potasa, mientras que Bielorrusia, alineada con Rusia, es otro importante proveedor de potasa. Las sanciones y restricciones al transporte marítimo de otros países siguen complicando el comercio. Aunque Rusia ha desviado fertilizantes a mercados como Brasil e India, las exportaciones de amoníaco siguen estando más de un 80% por debajo de los niveles anteriores a la guerra. La producción interna de Ucrania se ha visto gravemente afectada, lo que ha restringido aún más la disponibilidad global. Ucrania suele producir fertilizantes-a base de nitrógeno, en particular nitrato de amonio, urea-nitrato de amonio (UAN) y urea.
En Medio Oriente, las crecientes tensiones entre Israel e Irán han aumentado los riesgos de perturbación regional. El área es fundamental para la producción mundial de gas natural y amoníaco, además de contener rutas marítimas como el Canal de Suez que conecta a los productores de fertilizantes en el norte de África y el Golfo con compradores europeos y estadounidenses. Marruecos y Arabia Saudita también están ampliando su capacidad de fosfato, lo que hace que la región sea aún más importante para la seguridad del suministro mundial. Cualquier inestabilidad que interrumpa estos flujos puede amplificar las presiones sobre los precios que ya enfrentan los agricultores.
Mercados de energía
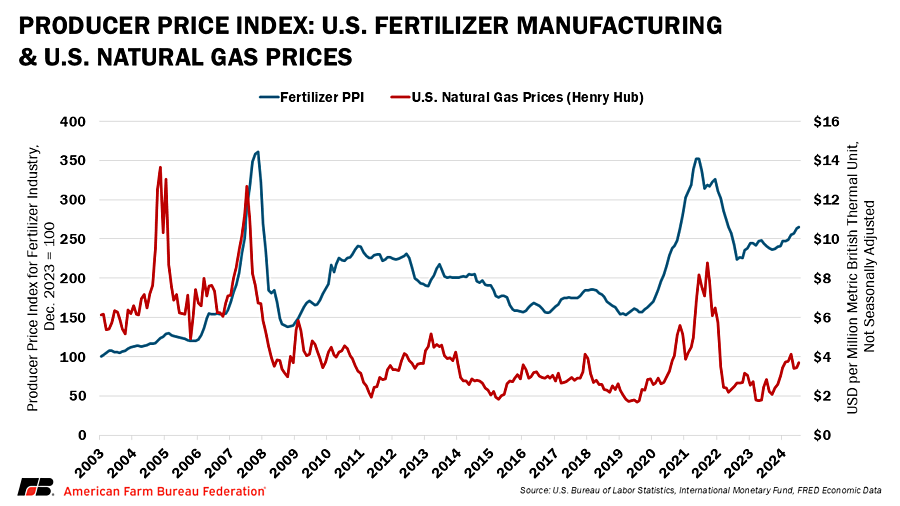
La energía sigue siendo un factor crítico en los precios de los fertilizantes porque el gas natural es la principal materia prima para los fertilizantes nitrogenados. En Estados Unidos, se prevé que los precios del gas natural aumenten hasta finales de 2025 y 2026 a medida que crezca la capacidad de exportación de gas natural licuado. Eso significa que el costo base de producir amoníaco, urea y UAN es más alto que a principios de 2024, cuando el gas era relativamente barato.
En Europa, los precios del gas natural están muy por debajo de los niveles de crisis de 2022, pero aún siguen volátiles. El clima, los niveles de almacenamiento y los envíos de gas natural licuado (GNL) influyen en los precios. Un invierno frío o interrupciones en el suministro de GNL podrían rápidamente hacer subir los precios del gas en Europa, obligando a los productores a aumentar los precios del amoníaco y la urea que fluyen hacia el mercado global.
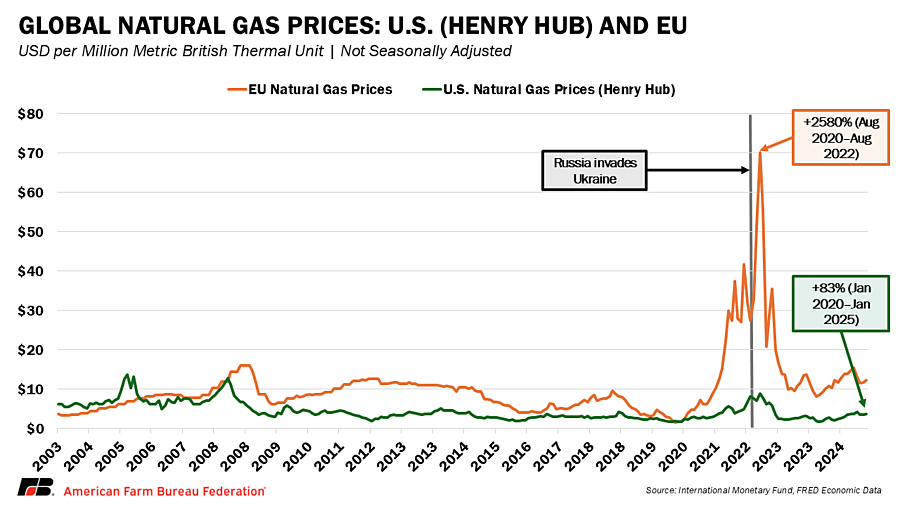
En conjunto, el conflicto geopolítico, las restricciones comerciales y el aumento de los costos de la energía explican por qué los mercados de fertilizantes siguen siendo altos y volátiles a pesar de la ausencia del shock energético extremo de 2022.
Impacto en los agricultores
El regreso de los precios más altos de los fertilizantes tiene consecuencias directas para las finanzas agrícolas. A finales de 2025, los costos de los fertilizantes tienden a ser superiores a los niveles del año pasado y se espera que se mantengan elevados hasta 2026. Este aumento se produce en un momento en que los ingresos por cultivos se están reduciendo, especialmente en los principales cultivos en hileras, lo que deja a los agricultores con márgenes más reducidos, incluso negativos.
También se espera que la volatilidad sea una característica definitoria de los próximos meses. Es probable que los cambios estacionales en los mercados de gas natural durante el invierno, junto con los cambios en las políticas de exportación chinas, creen una mayor incertidumbre sobre los precios en el cuarto trimestre de 2025 y el primer trimestre de 2026. Los mercados pueden cambiar de dirección rápidamente, lo que dificulta que los productores anticipen con certeza los costos de los insumos.
Estos costos más elevados de los fertilizantes van más allá de las decisiones de compra individuales y se vinculan directamente con tendencias más amplias de los ingresos agrícolas. Las proyecciones del USDA muestran que los gastos generales de producción aumentarán en 2025, y los fertilizantes y la cal representarán el 7% de los gastos de producción. Al mismo tiempo, los ingresos por cosechas están cayendo, una dinámica que agrava la presión financiera sobre los agricultores. El resultado es una reducción extrema de los márgenes que es más pronunciada en el caso de los cultivos en hileras, donde las necesidades de nutrientes y los costos de producción por acre son mayores.
El efecto combinado de mayores gastos y menores ingresos está contribuyendo a las advertencias de estrés en la economía agrícola. Aunque las condiciones difieren según las regiones y los productos básicos, el patrón general es claro: los agricultores están entrando en otro año en el que los mercados volátiles y los márgenes ajustados o negativos reducen su capacidad para adaptarse a los costos crecientes.
Conclusión
Los mercados de fertilizantes en 2025 tendrán un aspecto diferente al de 2022, pero transmiten el mismo mensaje a los agricultores: los costos de los insumos siguen siendo muy volátiles. En lugar de estar impulsados principalmente por la escasez de energía y los cuellos de botella en el transporte marítimo, los aumentos actuales tienen su origen en la incertidumbre comercial, las tendencias del gas natural y los conflictos regionales. La concentración de la oferta en un puñado de países significa que el riesgo geopolítico se ha convertido en una característica permanente de los mercados de fertilizantes. Los mercados de fertilizantes ilustran cómo la geopolítica global influye directamente en los resultados de los agricultores estadounidenses. La guerra en Ucrania continúa limitando las exportaciones confiables, mientras que las tensiones en el Medio Oriente inyectan riesgo a los suministros globales de fosfato y gas natural. Para la economía agrícola, el año que viene apunta a otro período de márgenes estrechos o negativos, influenciados tanto por los costos de los insumos como por la caída de los precios de los cultivos. Se espera que la combinación de mayores gastos y menores ingresos agrícolas afecte los ingresos agrícolas netos generales, particularmente para los productores de cultivos en hileras. Los fertilizantes siguen siendo uno de los gastos más grandes y volátiles para la producción de cultivos, lo que significa que incluso variaciones modestas en el precio pueden alterar las perspectivas de rentabilidad.


